Emprunteurs sans historique de crédit au Maroc : le point
Emprunteurs sans historique de crédit au Maroc : jeunes, femmes, informels, TPE, et ce que prévoit la loi 01-22 sur les bureaux de crédit.
L’équipe Sahl · · 19 min de lecture
Mis à jour le
En bref
Un emprunteur sans historique de crédit (« thin file ») a peu ou pas d'historique de remboursement dans un bureau de crédit : le prêteur n'a donc rien à scorer.
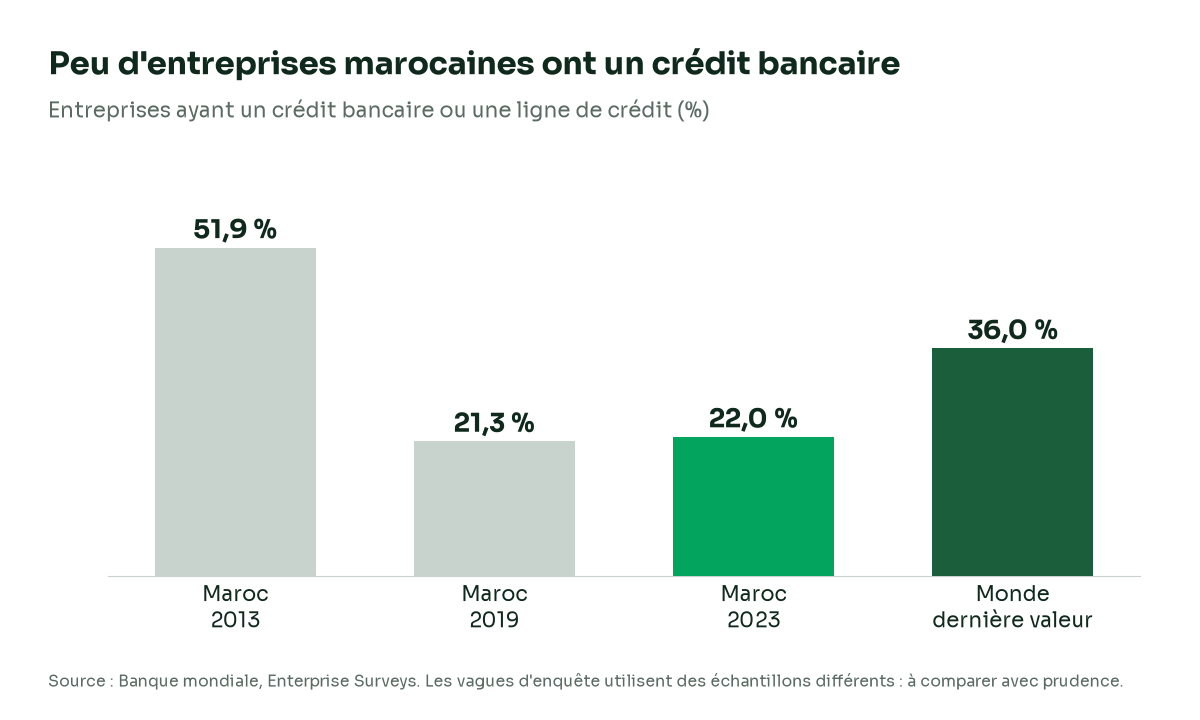
En 2024, 30,21 % des 15-24 ans avaient un compte, ainsi que 34,68 % des femmes. En 2023, 22,0 % des entreprises interrogées avaient un crédit bancaire.
La loi 01-22 relative aux bureaux d'information sur le crédit élargit les données que les bureaux peuvent détenir, mais elle n'entre en vigueur qu'à la publication de ses textes d'application par Bank Al-Maghrib, et je n'ai trouvé aucun signe que ce soit le cas.
Qu'est-ce qu'un emprunteur sans historique de crédit ?
Un emprunteur sans historique de crédit (« thin file », dossier mince) est une personne ou une entreprise sur laquelle un bureau de crédit sait peu de choses, voire rien. Il n'y a pas d'historique de prêt, pas d'historique de carte, ou seulement un ou deux éléments.
Qui sont les emprunteurs sans historique de crédit au Maroc ?
Les données publiques couvrent quatre groupes. Personne ne publie un décompte des dossiers minces au Maroc ; aucun de ces chiffres n'en est donc un.
Les jeunes adultes. Le Global Findex 2025 de la Banque mondiale montre que 30,21 % des Marocains de 15 à 24 ans avaient un compte en 2024, contre 35,90 % en 2021. Pour l'ensemble des adultes, le chiffre était de 44,39 % en 2024 et de 44,37 % en 2021 (données de la Banque mondiale).
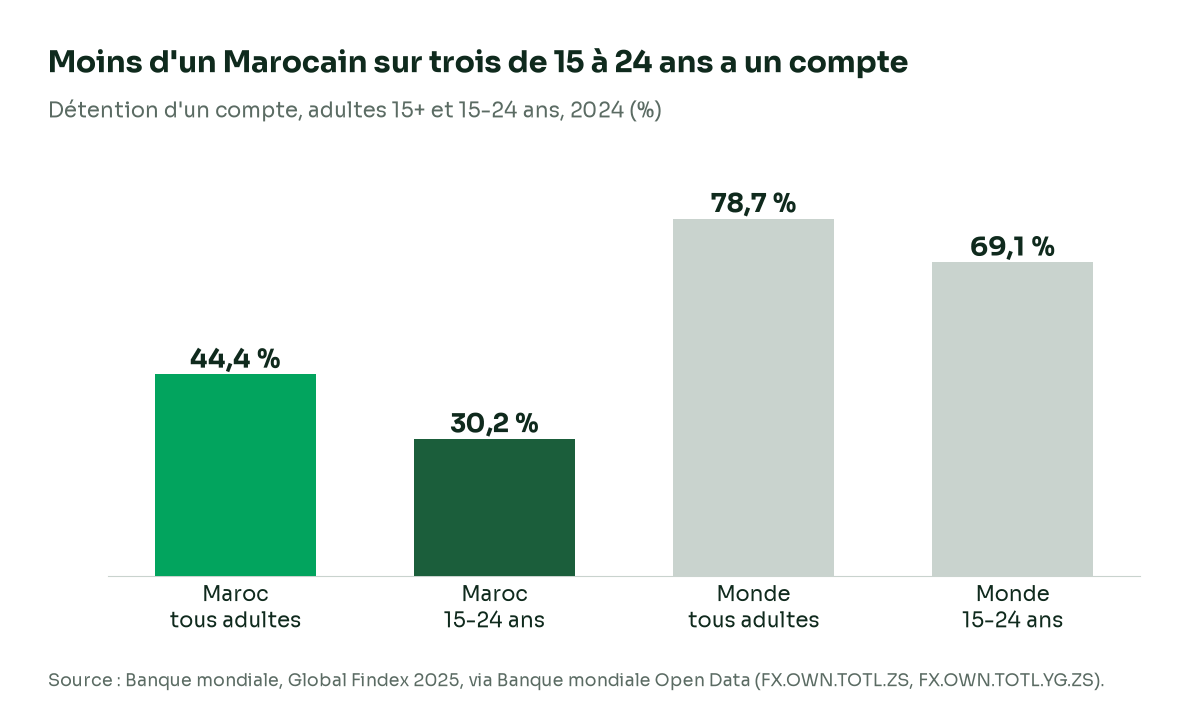
Les femmes. La même enquête situe la détention d'un compte à 34,68 % pour les Marocaines en 2024, contre 54,63 % pour les hommes (femmes, hommes).
Les travailleurs hors contrat formel. L'enquête nationale sur le secteur informel 2023/2024 du Haut-Commissariat au Plan (HCP) dénombre 2,53 millions d'emplois dans le secteur informel, soit 33,1 % de l'emploi non agricole en 2023. Ses résultats sur l'emploi 2025 montrent que 54 % des salariés ont un contrat : 28,2 % à durée indéterminée, 14,7 % à durée déterminée et 11 % verbal. Seuls 31,6 % des actifs occupés bénéficient d'une couverture médicale liée à leur emploi.
Les petites entreprises. Les Enterprise Surveys de la Banque mondiale montrent que 22,0 % des entreprises marocaines interrogées avaient un crédit bancaire ou une ligne de crédit en 2023, contre 21,3 % en 2019 et 51,9 % en 2013 (API de données de la Banque mondiale). Les échantillons diffèrent d'une vague à l'autre.
Il y a une nuance. Dans les microdonnées de l'enquête 2023 (598 entreprises, effectifs non pondérés, donc indicatifs seulement), 23,7 % des entreprises ont qualifié l'accès au financement d'obstacle majeur et 3,8 % d'obstacle très grave. Mais lorsqu'on leur demandait leur obstacle numéro un, 2,8 % l'ont choisi, derrière la corruption (18,1 %) et la concurrence du secteur informel (16,2 %).
Le rapport de supervision 2025 de Bank Al-Maghrib ajoute que les très petites entreprises (TPE) représentent près de 94 % du tissu productif national. Il note aussi qu'un système national de scoring dédié aux TPE est en cours de finalisation, destiné aux banques et aux institutions de microfinance pour leur notation interne. Le rapport précise que la banque a adopté le 4 décembre 2025 une charte sur le financement et l'accompagnement des TPE, qui instaure un système national de scoring unifié (page 144).
Les nouveaux titulaires de compte. Le même rapport dénombre 16,35 millions de comptes de paiement fin 2025, en hausse de 18 % en un an, ouverts en grande partie pour des bénéficiaires de programmes d'aide publique. Le rapport ne dit pas combien de ces titulaires ont déjà emprunté.
À titre de comparaison, l'Inde publie la part du crédit fondé sur le consentement qui atteint des personnes sans historique de crédit.
18,2 %
Comment fonctionnent les bureaux de crédit au Maroc ?
Deux bureaux privés opèrent au Maroc, Creditinfo et Quantik. La loi 01-22 les nomme à l'article 48 comme des bureaux existants agréés de plein droit, qui doivent se conformer à la nouvelle loi. Creditinfo indique dans sa propre lettre d'information du 20 juillet 2015 (en anglais) avoir lancé son activité marocaine en rachetant une société existante à Experian, qui avait signé avec Bank Al-Maghrib en 2008 (annonce d'Experian, en anglais). Un article de presse financière de 2019 rapporte que les bureaux travaillaient alors uniquement avec les données des établissements de crédit (FNH, source secondaire).
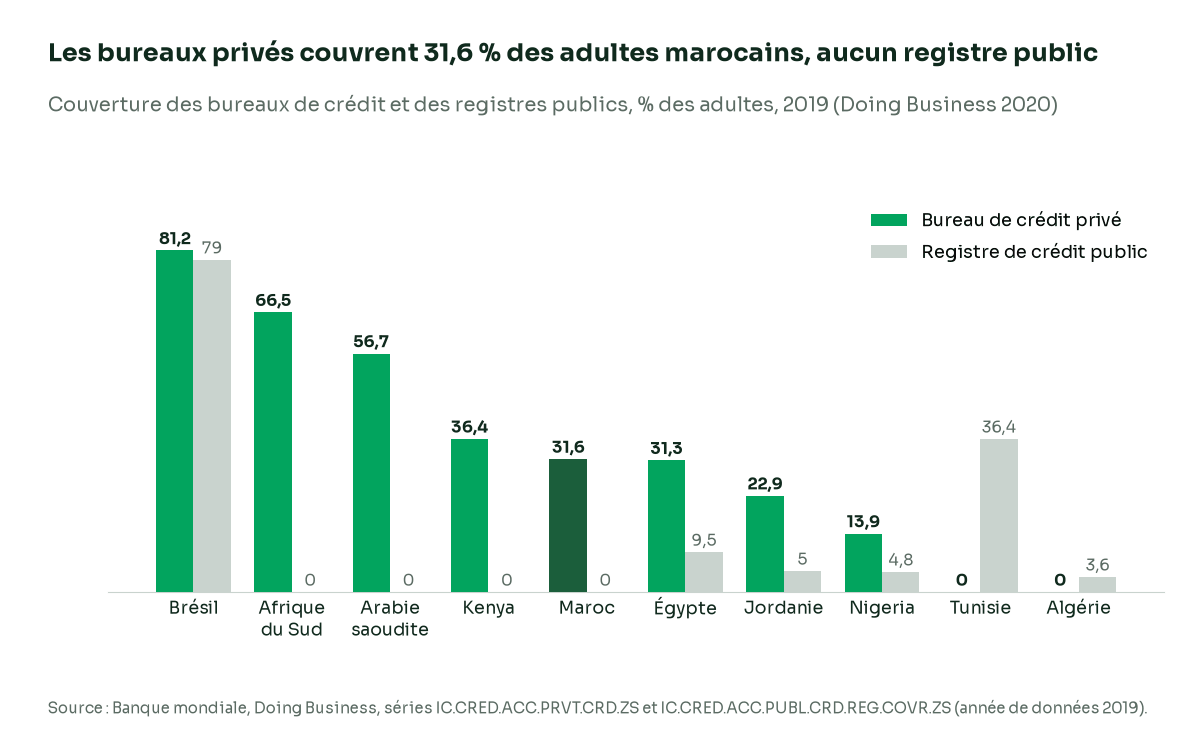
La dernière lecture de Doing Business par la Banque mondiale situe la couverture des bureaux de crédit privés au Maroc à 31,6 % des adultes en 2019, contre 9,9 % en 2010, sans registre public (API de données de la Banque mondiale). Doing Business a été interrompu en 2021 ; c'est donc le chiffre comparable le plus récent que j'ai pu trouver.
Comment la couverture des bureaux de crédit marocains se compare-t-elle à celle d'autres pays ?
Le rapport Doing Business 2020 de la Banque mondiale donne, pour 2019, des données sur les bureaux de crédit privés et les registres de crédit publics, en part des adultes. Le Maroc affichait 31,6 % pour les bureaux privés et 0 % pour les registres publics. L'Égypte 31,3 % et 9,5 %, la Jordanie 22,9 % et 5 %, le Nigeria 13,9 % et 4,8 %, l'Arabie saoudite 56,7 % et 0 %, le Kenya 36,4 % et 0 %, l'Afrique du Sud 66,5 % et 0 %, et le Brésil 81,2 % et 79 %. La Tunisie déclarait 0 % pour les bureaux privés et 36,4 % pour son registre public, et l'Algérie 0 % et 3,6 %.
Le rapport note aussi la profondeur de l'information sur le crédit de 0 à 8. En 2019, le Maroc obtenait 7, comme la Tunisie, l'Afrique du Sud et le Sénégal. L'Égypte, la Jordanie, l'Arabie saoudite, le Kenya, le Nigeria et le Brésil obtenaient 8, et l'Algérie 0.
Que change la loi 01-22 ?
Le texte est le dahir 1-24-12 du 20 février 2024. Il porte sur les bureaux d'information sur le crédit. (On le confond parfois avec la loi 31-13 relative au droit d'accès à l'information, qui est un texte différent.) La version française a été publiée au Bulletin officiel n° 7410 du 5 juin 2025. Voici ce que j'y ai lu, avec les numéros d'articles.
| Sujet | Ce que dit la loi | Article |
|---|---|---|
| Autorité de supervision | Un bureau doit être agréé par le wali de Bank Al-Maghrib, qui supervise et contrôle son activité | 4, 34 |
| Qui peut être un bureau | Une société anonyme à actions nominatives dont le siège social est au Maroc | 5 |
| Qui fournit les données | Les établissements de crédit, les opérateurs de télécommunications titulaires d'une licence (liste fixée par Bank Al-Maghrib et le régulateur des télécoms, l'ANRT), les organismes privés gérant un service public par délégation, les autres personnes morales publiques ou privées détenant des informations, les autres bureaux | 20 |
| Paiement différé (buy now, pay later) | Les sociétés proposant un paiement différé peuvent devenir fournisseurs et utilisateurs | 26 |
| Utilisation par les banques | Les établissements de crédit doivent consulter un bureau pour toute demande de crédit, tout rééchelonnement ou toute restructuration | 28 |
| Consentement | Consentement préalable pour toute collecte, utilisation, partage ou diffusion ; spécifique, libre et explicite | 1, 24, 30 |
| Dispensé de consentement | Les informations publiques, et les demandes de Bank Al-Maghrib, d'une juridiction pénale ou de personnes légalement habilitées | 30 |
| Données interdites | Soldes et opérations des comptes d'épargne et des comptes courants (sauf chèques impayés) ; données sensibles ; avis sur l'opportunité d'accorder un crédit | 29, 19 |
| Conservation | Cinq ans au maximum | 17 |
| Droits du consommateur | Un rapport de solvabilité gratuit par an, sous 5 jours ouvrables ; rectification ou suppression sans frais ; liste des personnes ayant consulté le dossier | 31, 32, 18 |
| Données à l'étranger | Autorisation préalable de la CNDP et avis de Bank Al-Maghrib | 23 |
| Entrée en vigueur | À la publication des textes d'application ; les banques disposent alors de 12 mois pour s'adapter | 47, 48 |
Trois points comptent pour les dossiers minces.
Premièrement, les données télécoms sont incluses. Le projet de 2020, examiné par la Commission nationale de contrôle de la protection des données à caractère personnel (CNDP) dans la délibération D-170-2020, citait les opérateurs téléphoniques et les services publics en réseau comme fournisseurs possibles. Le texte final retient les opérateurs de télécommunications titulaires d'une licence et les opérateurs de service public délégué. Il ne nomme ni les distributeurs d'eau ou d'électricité, ni les assureurs.
Deuxièmement, la loi n'ouvre pas les données de compte aux bureaux. L'article 29 interdit les soldes et les opérations des comptes courants et d'épargne.
Troisièmement, la loi n'est pas encore opérationnelle. L'article 47 lie son entrée en vigueur à la publication des textes d'application de Bank Al-Maghrib, qui porteront sur le capital, les notices de consentement, le traitement des réclamations et d'autres points. Je n'en ai trouvé aucun sur le site de Bank Al-Maghrib, et le rapport de supervision 2025 ne mentionne pas la loi sur les bureaux de crédit.
Que disent les études sur les données de flux de trésorerie pour les emprunteurs sans dossier de bureau ?
Les études ci-dessous utilisent des données des États-Unis et d'Allemagne. Aucune n'utilise de données marocaines. Je décris uniquement ce que dit chaque source.
FinRegLab, 2019. Le rapport s'appuie sur les données de six prêteurs non bancaires (Accion, Brigit, Kabbage, LendUp, Oportun et Petal) qui utilisent des variables ou des scores fondés sur les flux de trésorerie. Cinq ont fourni des données au niveau du prêt portant sur plus de 90 000 crédits octroyés, et le sixième a mené une analyse interne de plus de 20 000 crédits. Les analystes ont comparé les variables et scores de flux de trésorerie aux scores de crédit traditionnels, et à des modèles combinés, à l'aide de l'aire sous la courbe ROC (AUC), où 0,5 correspond au hasard et 1,0 à la perfection. Chez quatre des cinq prêteurs, les modèles fondés uniquement sur les flux de trésorerie avaient des AUC de 0,592 à 0,725. Le cinquième avait 0,572 et peu de crédits en impayé. Parmi les quatre prêteurs disposant de scores traditionnels, trois avaient des AUC fondées uniquement sur les flux de trésorerie au moins aussi élevées que les traditionnelles. Chez le quatrième, les modèles de flux de trésorerie obtenaient 0,675 et 0,688 contre 0,720 pour un score traditionnel complété d'autres attributs, et un modèle combiné obtenait 0,758. Le rapport précise que les prêteurs n'ont fourni ni relevés de compte ni algorithmes ; il teste donc les variables en général, et non leurs modèles propriétaires, et n'a pas pu dénombrer de façon homogène les emprunteurs sans historique selon les prêteurs.
FinRegLab et NYU Stern, 2025. La fiche synthétique porte sur environ 38 000 crédits aux petites entreprises de deux prêteurs fintech, octroyés entre août 2015 et mai 2024. Des modèles reposant sur le score de crédit personnel du dirigeant, le secteur et l'ancienneté de l'entreprise ont été comparés à des modèles auxquels s'ajoutaient environ deux douzaines d'indicateurs tirés des données de compte bancaire. Il s'agissait de logarithmes des dépôts, retraits et soldes, d'écarts types des dépôts et des soldes, de ratios entre ces éléments, et de décomptes d'événements de solde faible ou négatif, d'incidents de provision insuffisante et de crédits à remboursement quotidien. L'AUC d'un modèle d'apprentissage automatique est passée de 0,652 à 0,663, avec des gains plus importants pour les dirigeants dont le score est inférieur à 700, et les plus importants pour les dirigeants à faible score dont l'entreprise a moins de cinq ans. Le modèle a reclassé 3,6 fois plus d'emprunteurs à faible score comme sensiblement moins risqués que comme sensiblement plus risqués, et 7,6 fois pour les jeunes entreprises. Le montant et la volatilité des dépôts et des soldes ont contribué le plus, puis les retraits et le nombre d'événements de solde faible ou négatif.
171 M£
CFPB, 2023. Dans un billet de blog du 26 juillet 2023 (en anglais), des chercheurs du Bureau ont examiné trois indicateurs indirects de flux de trésorerie. Les personnes ayant accumulé 3 000 dollars d'épargne ou l'équivalent de trois mois de dépenses avaient près de 70 % de risque en moins de connaître un impayé grave dans les deux années suivantes. Celles qui épargnaient régulièrement sans découvert avaient près de 40 % de risque en moins, et celles qui payaient leurs factures à temps environ 20 % en moins. Le billet signale de petits échantillons : moins de 1 000 répondants avaient un score de crédit inférieur à 720.
Berg et coauteurs, 2020. Le document de travail étudie 270 399 achats auprès d'un détaillant allemand en ligne entre octobre 2015 et décembre 2016, avec livraison des biens avant paiement. Dix variables d'empreinte numérique, comme le type d'appareil, le système d'exploitation et le fournisseur de messagerie, donnaient une AUC de 69,6 %, contre 68,3 % pour le score du bureau de crédit. Les deux ensemble donnaient 73,6 %. Dans l'échantillon, 15 591 achats (6 %) n'avaient pas de score de bureau, et pour ces clients l'AUC de l'empreinte numérique était de 72,2 %, contre 69,6 % pour les clients scorables (68,8 % contre 68,3 % hors échantillon).
30 %
Quelles garanties Tamwilcom offre-t-elle aux petites entreprises ?
La page d'accueil de Tamwilcom donne des chiffres à fin 2025 : 54 milliards de dirhams de financements mobilisés, 34 milliards d'engagements et plus de 86 000 opérations, dont environ 72 % pour les petites et moyennes entreprises. Elle fait aussi état de plus de 20 000 crédits garantis au titre de Damane Express au premier semestre 2026, pour 2,7 milliards de dirhams.
La page Damane Express fixe les conditions pour les très petites entreprises. La garantie couvre 75 % du crédit, et 80 % pour les entreprises majoritairement détenues ou dirigées par des femmes. Elle couvre les crédits bancaires à court, moyen et long terme, les opérations de leasing jusqu'à 1 million de dirhams et les prêts d'honneur jusqu'à 300 000 dirhams. Le plafond de risque est de 2 millions de dirhams par entreprise et par prêteur. La commission est de 0,5 % hors taxe pour le crédit à court terme et de 1,5 % forfaitaire pour le crédit à moyen et long terme, avec un minimum de 200 dirhams par opération. Les demandes passent par la banque, la société de leasing ou une association agréée, et sont traitées sous 48 heures. Tous les secteurs sont éligibles, sauf la promotion immobilière et la pêche hauturière. La page des très petites entreprises ajoute Damane Intelak, avec une garantie pouvant aller jusqu'à 80 % du crédit pour les entrepreneurs, les auto-entrepreneurs et les jeunes entreprises, sans commission.
Aucune de ces pages ne précise quelles données la banque utilise pour scorer l'emprunteur. Le rapport de supervision 2025 de Bank Al-Maghrib indique que les banques, les institutions de microfinance et Tamwilcom doivent proposer des produits de crédit et de garantie adaptés aux très petites entreprises, et qu'elle a mis en place un mécanisme de refinancement à leur intention en mars 2025.
Quelle est la taille de la microfinance au Maroc ?
Le rapport de supervision 2025 (page 83) dénombre 10 associations de microfinance fin 2025, avec 1 647 points de vente et 740 000 clients, dont 48 % de femmes. L'encours brut du microcrédit était de 10,6 milliards de dirhams, en hausse de 11,1 % après 9,4 % un an plus tôt. Le prêt moyen était de 14 293 dirhams, contre 12 760 dirhams en 2024. Les quatre plus grandes associations distribuent plus de 98 % du crédit. La micro-entreprise absorbe 89 % des prêts et l'habitat social 11 %, et 86 % des prêts sont en milieu urbain. Les créances en souffrance s'élevaient à 509 millions de dirhams, soit un taux de risque de 4,8 % contre 4,7 % un an plus tôt.
Combien de Marocains utilisent un téléphone mobile et les paiements numériques ?
En 2024, 90,2 % des adultes marocains possédaient un téléphone mobile (données Findex de la Banque mondiale). La même année, 31,99 % ont effectué ou reçu un paiement numérique, contre 30,30 % en 2021 (données de la Banque mondiale). L'enquête indique aussi que 57,6 % des adultes ont emprunté de l'argent, quelle qu'en soit la forme, en 2024 et 57,0 % en 2021, et 50,6 % des 15-24 ans en 2024 (tous adultes, 15-24 ans). La série ne distingue pas les prêteurs formels des informels.
Que dit le droit marocain sur les données personnelles ?
La loi 09-08 s'applique, et la CNDP veille à son application. L'article 4 fait du consentement indubitable de la personne le principal fondement du traitement, avec des exceptions telles que l'exécution d'un contrat ou une obligation légale. Les données financières ne figurent pas dans la liste des données sensibles de l'article 1. Les articles 52 à 55 prévoient des amendes et des peines de prison en cas de manquement, et l'article 64 double les amendes pour les personnes morales.
Je n'ai trouvé aucune position de la CNDP sur le scoring de crédit ou l'open banking. L'avis public le plus proche porte sur l'ouverture de compte à distance : dans la délibération D-108-2020, la CNDP a exprimé de fortes réserves sur le fait que chaque prestataire constitue sa propre base biométrique.
À propos de Sahl
Chez Sahl, nous construisons la vérification et les analyses (insights) pour les prêteurs. La page plateforme décrit ce qui est disponible, et la page développeurs montre comment les équipes l'intègrent. Notre page sécurité explique comment nous traitons les données. À lire aussi : qu'est-ce que l'open banking et pourquoi le Maroc n'y est pas encore et KYB : la checklist des documents pour une SARL marocaine.
Cet article est une information générale, non un conseil juridique.
Que faire ensuite
- Surveillez les circulaires de Bank Al-Maghrib qui mettront la loi 01-22 en application.
Glossaire
- Dossier mince (thin file) : un dossier de crédit avec peu ou pas d'historique.
- Bureau de crédit : une société qui collecte les données de remboursement auprès des prêteurs et vend des rapports et des scores.
- Données alternatives : données qui montrent un comportement financier mais ne proviennent pas d'un prêt, comme les opérations bancaires ou les paiements télécoms.
- TPE : très petite entreprise.
- CNDP : l'autorité marocaine de protection des données personnelles.
- ANRT : l'Agence nationale de réglementation des télécommunications, le régulateur national des télécoms.
- Tamwilcom : la société publique de garantie qui soutient le crédit aux petites entreprises.
- Secteur informel : unités qui ne sont pas enregistrées ou ne tiennent pas de comptabilité formelle, au sens de l'enquête du HCP.
Questions fréquentes
Que signifie « thin file » en scoring de crédit ?
Un dossier mince est un dossier de crédit avec peu ou pas d'historique : peu ou pas de crédits, de cartes ou de remboursements déclarés à un bureau de crédit.
Combien de Marocains ont un dossier mince ?
Je n'ai pas trouvé de chiffre public. Ce que les données publiques montrent, c'est que 30,21 % des 15-24 ans avaient un compte en 2024 et que la couverture des bureaux privés était de 31,6 % des adultes en 2019. Aucun des deux n'est un décompte des dossiers minces.
Que sont les données alternatives en scoring de crédit ?
Des données qui montrent un comportement financier mais ne proviennent pas d'un prêt, comme les paiements télécoms. Au Maroc, la loi 01-22 permet aux opérateurs de télécommunications titulaires d'une licence et à quelques autres organismes d'alimenter les bureaux une fois en vigueur, mais elle interdit les opérations des comptes courants.
Les bureaux de crédit marocains utilisent-ils les données télécoms et des services publics ?
Avant la loi 01-22, les bureaux ne s'appuyaient que sur les établissements de crédit, selon un article de presse de 2019. La loi admet comme fournisseurs les opérateurs de télécommunications titulaires d'une licence, la liste étant fixée par Bank Al-Maghrib et l'ANRT, mais elle n'entre en vigueur qu'après les textes d'application, que je n'ai pas trouvés.
Qu'apportent les données de flux de trésorerie à un score de crédit dans les études publiées ?
Dans l'étude 2019 de FinRegLab, les modèles fondés uniquement sur les flux de trésorerie avaient des AUC de 0,592 à 0,725 chez quatre prêteurs sur cinq, et chez l'un d'eux un modèle combiné obtenait 0,758 contre 0,720 pour les seules données traditionnelles. Dans son étude 2025 sur environ 38 000 crédits aux petites entreprises, l'AUC est passée de 0,652 à 0,663. Les deux études utilisent des données des États-Unis.
Que couvre une garantie Tamwilcom ?
Damane Express garantit 75 % d'un crédit bancaire, 80 % pour les entreprises majoritairement détenues ou dirigées par des femmes, avec un plafond de risque de 2 millions de dirhams par entreprise et par prêteur, selon la page de Tamwilcom.
Quelle loi régit les bureaux de crédit au Maroc ?
La loi 01-22, promulguée par le dahir 1-24-12 du 20 février 2024. Elle prévoit l'agrément par le wali de Bank Al-Maghrib, des règles de consentement, une durée de conservation limitée à cinq ans et des droits pour le consommateur, comme un rapport annuel gratuit.
La loi 01-22 est-elle la loi sur l'accès à l'information ?
Non. La loi 01-22 porte sur les bureaux d'information sur le crédit. Le droit d'accès à l'information relève de la loi 31-13.
Sources
Tous les liens ont été ouverts le 7 octobre 2026, sauf mention contraire. Les chiffres sont ceux de cette date.
Maroc, sources primaires
- Loi 01-22 relative aux bureaux d'information sur le crédit, dahir 1-24-12, BO n° 7410 (français, 5 juin 2025).
- Loi 09-08, articles 1, 4, 52 à 55 et 64.
- Délibération CNDP D-170-2020 et D-108-2020.
- Bank Al-Maghrib, Rapport sur la supervision bancaire 2025.
- HCP, enquête sur le secteur informel 2023/2024 et HCP, résultats sur l'emploi 2025.
Maroc, sources primaires (ajoutées)
- Rapport 2025 de Bank Al-Maghrib, microfinance (page 83) et charte TPE (page 144), ouvert le 7 oct. 2026.
- Page d'accueil de Tamwilcom, Damane Express et très petites entreprises, ouvertes le 7 oct. 2026.
International, sources primaires
- Banque mondiale, Global Findex 2025 avec les séries de données liées dans le texte.
- Banque mondiale, Enterprise Surveys, Maroc 2023 et catalogue de microdonnées.
- Banque mondiale, série Doing Business sur la couverture des bureaux de crédit.
- Communiqué d'Experian, 2008 et Creditinfo Chronicle, 20 juillet 2015, deux déclarations d'entreprise.
- Banque mondiale, séries Doing Business 2020 : bureaux privés, registres publics et profondeur de l'information sur le crédit, ouvertes le 7 oct. 2026.
- FinRegLab, The Use of Cash-Flow Data in Underwriting Credit, juillet 2019 et FinRegLab et NYU Stern, Sharpening the Focus, fiche synthétique du 3 juin 2025, ouverts le 7 oct. 2026.
- Blog de la CFPB, 26 juillet 2023, lu via un outil de récupération de pages le 7 oct. 2026, et Berg, Burg, Gombovic et Puri, document de travail FDIC 2018-04, ouvert le 7 oct. 2026.
- Données Findex de la Banque mondiale pour le Maroc : possession d'un téléphone mobile et emprunt, ouverts le 7 oct. 2026.
Sources secondaires
- FNH, 4 novembre 2019, utilisé uniquement pour le fonctionnement des bureaux avant la nouvelle loi.
- scoring de crédit
- dossier mince
- bureau de crédit
- Maroc
- octroi basé sur les flux de trésorerie