KYB SARL Maroc : la liste des documents à fournir
KYB SARL Maroc, documents : ce que les banques demandent, ce que disent la loi et Bank Al-Maghrib, et comment identifier les bénéficiaires effectifs.
L’équipe Sahl · · 14 min de lecture
En bref
Le KYB consiste à vérifier qu'une entreprise existe, qui la dirige et qui la détient. Pour une SARL marocaine, les banques demandent en général l'extrait du registre de commerce, les statuts, la preuve de l'identité du gérant, les documents fiscaux et de sécurité sociale, et la preuve des bénéficiaires effectifs.
Bank Al-Maghrib définit le bénéficiaire effectif comme une personne physique qui détient plus de 25 % du capital ou des droits de vote, ou qui contrôle la société par d'autres moyens.
Les banques demandent en général des documents datant de moins de 3 mois, parfois 6. C'est une pratique courante, non une obligation légale.
Qu'est-ce que le KYB, et qui l'exige au Maroc ?
KYB signifie « know your business » (connaissance de l'entreprise cliente). C'est la version entreprise du KYC. Avant qu'une banque n'ouvre un compte, qu'un prêteur n'accorde un crédit ou qu'une plateforme n'effectue un versement, elle doit connaître l'entreprise, les personnes habilitées à l'engager et celles qui la détiennent en dernier ressort.
La règle découle de la législation de lutte contre le blanchiment de capitaux. Dans la loi 43-05, telle que modifiée par la loi 12-18, l'article 4 impose aux personnes assujetties de déterminer et de vérifier l'identité du bénéficiaire effectif et de comprendre la structure de détention des personnes morales. Il interdit d'ouvrir ou de poursuivre une relation si le client ou le bénéficiaire effectif ne peut être identifié. En vertu de l'article 7, les documents d'identification sont conservés dix ans à compter de la fin de la relation, et les documents relatifs aux opérations dix ans à compter de l'opération. La banque centrale est l'autorité de contrôle des banques, comme l'indique la page de Bank Al-Maghrib elle-même.
Les règles pratiques applicables aux banques figurent dans la circulaire 5/W/2017, modifiée par la circulaire 3/W/2019, et dans la directive 2/W/2019 relative à l'identification des clients et des bénéficiaires effectifs.
Ces textes s'appliquent aux établissements de crédit.
À quoi ressemble une SARL en droit ?
Il faut le savoir pour lire la checklist, car chaque document prouve l'un de ces faits. La source est la loi 5-96 (dahir 1-97-49 du 13 février 1997), dans sa version consolidée du 19 août 2021.
- Forme et responsabilité. Une SARL est constituée par une ou plusieurs personnes qui ne supportent les pertes qu'à concurrence de leurs apports (article 44). Avec un seul associé, c'est une SARL d'associé unique. Les banques et les compagnies d'assurances ne peuvent pas adopter cette forme.
- Capital. Les associés fixent librement le capital dans les statuts (article 46, tel que remplacé par la loi 24-10 de 2011). Il n'existe aujourd'hui aucun minimum légal.
- Associés. Pas plus de 50 (article 47). Au-delà, la société dispose de deux ans pour se transformer en société anonyme, faute de quoi elle est dissoute.
- Statuts. Ils doivent être datés et indiquer, à peine de nullité, les associés, l'objet, la dénomination, le siège social, le capital, l'apport de chaque associé, la répartition des parts et leur libération intégrale, la durée, les personnes habilitées à engager la société et les signatures de tous les associés (article 50).
- Apports. Les parts doivent être intégralement souscrites et libérées. Les apports en numéraire sont versés sur un compte bancaire bloqué dans un délai de 8 jours, débloqué contre une attestation du greffe (articles 51 et 52).
- Gérant. La société est gérée par une ou plusieurs personnes physiques, associées ou non. Si les statuts sont muets, la durée du mandat est de trois ans (article 62). À l'égard des tiers, le gérant dispose des pouvoirs les plus étendus, et les limitations statutaires ne leur sont pas opposables (article 63). Les associés peuvent révoquer le gérant à la majorité des trois quarts des parts (article 69).
- Comptes. Les associés approuvent les comptes dans les six mois suivant la clôture de l'exercice (article 70). Un commissaire aux comptes est obligatoire au-delà de 50 millions de dirhams de chiffre d'affaires hors taxe (article 80).
- Existence. Une société n'a la personnalité morale qu'à compter de son immatriculation au registre de commerce (article 2). En vertu du Code de commerce (loi 15-95), les personnes morales doivent s'immatriculer dans les trois mois de leur constitution (article 75). Les statuts sont déposés dans les 30 jours et un avis est publié dans les 30 jours suivant l'immatriculation (loi 5-96, articles 95 et 96).
Quels documents une SARL marocaine doit-elle fournir pour le KYB ?
Commencez par ce que nomme la banque centrale, puis ajoutez ce que demande chaque contrepartie.
La circulaire 5/W/2017, telle que modifiée, exige un dossier client pour chaque société avant l'ouverture d'un compte ou le début d'une relation. Le dossier consigne des éléments d'identification qui dépendent de la forme juridique. Les documents attendus comprennent l'acte constitutif (article 15), et l'article 20 renvoie aussi aux statuts et aux procès-verbaux de réunion. La directive 2/W/2019 ajoute l'adresse du siège social, l'objet social, le secteur d'activité et la situation financière à jour, telle que les comptes annuels ou la liasse fiscale.
La checklist ci-dessous distingue ce que nomme un texte de ce que les banques demandent habituellement. « Banque centrale » et « Loi » désignent le texte indiqué dans la ligne. « Les banques demandent en général » désigne la pratique : je n'ai pas lu de texte juridique primaire qui énumère le document ; elle n'est donc pas présentée comme une exigence légale.
Les banques demandent en général des documents datant de moins de 3 mois, parfois 6. C'est une pratique courante, non une obligation légale, et chaque établissement fixe sa propre limite.
| Document | Ce qu'il prouve | Base | Où l'obtenir |
|---|---|---|---|
| Extrait du registre de commerce (RC) | L'existence de la société, sa forme juridique, son numéro d'immatriculation, le gérant et les associés tels qu'inscrits | Les banques le demandent en général. La directive 2/W/2019, art. 11, le mentionne pour vérifier un bénéficiaire effectif. La loi 15-95, art. 29, donne à toute personne le droit d'obtenir un extrait | OMPIC ou greffe du tribunal |
| Statuts, copie certifiée conforme | L'objet, le capital, les associés, les personnes habilitées à engager la société | Banque centrale (acte constitutif, art. 15 ; art. 20) et loi 5-96, art. 50 | La société ; déposés au greffe |
| Procès-verbal nommant ou modifiant le gérant | Qui peut légalement agir aujourd'hui | Banque centrale (procès-verbaux de réunion, art. 20) | La société ; déposé au greffe |
| Pièce d'identité de chaque gérant et bénéficiaire effectif | Les personnes réelles derrière la société | Banque centrale (identité des personnes opérant le compte et des bénéficiaires effectifs) ; loi 43-05, art. 4 | La personne |
| Déclaration des bénéficiaires effectifs, ou extrait du registre | Qui détient plus de 25 % ou exerce le contrôle | Loi 43-05, art. 4 et art. 13.3 ; directive, art. 11 | La société ; le registre de l'OMPIC sur rbe.ompic.ma |
| Justificatif d'adresse du siège social | Le lieu d'activité de la société | Banque centrale (directive, art. 21) | Bail, facture de services publics ou titre de propriété |
| Comptes annuels ou liasse fiscale | La situation financière et le niveau d'activité | Banque centrale (situation financière à jour, art. 21) | La société |
| ICE (identifiant commun de l'entreprise) | L'identifiant de la société | Les banques le demandent en général | Extrait du RC et documents fiscaux |
| Identifiant fiscal (IF) | L'immatriculation auprès de l'administration fiscale | Les banques le demandent en général | Administration fiscale (DGI) |
| Attestation de régularité fiscale | Les impôts sont déclarés et payés | Les banques le demandent en général | DGI, via son service d'attestation SIMPL |
| Affiliation et relevé CNSS | L'immatriculation en tant qu'employeur | Les banques le demandent en général | CNSS |
| Inscription à la taxe professionnelle | L'inscription à la taxe locale sur l'activité professionnelle | Les banques le demandent en général. La loi 47-06, art. 5, 13 et 14, institue la taxe | Service municipal des impôts |
| Attestation bancaire ou RIB | Le compte qui sera utilisé pour les fonds | Les banques le demandent en général | La banque de la société |
| Documents émis à l'étranger, certifiés | Les associés étrangers ou la société mère | Banque centrale (circulaire 3/W/2019) | Autorité compétente à l'étranger |
Sources : circulaire 3/W/2019 et directive 2/W/2019 de Bank Al-Maghrib ; loi 43-05 ; loi 5-96 ; loi 15-95 ; loi 47-06. Liens en fin d'article.
La loi 47-06 relative à la fiscalité des collectivités locales a remplacé l'ancienne patente par la taxe professionnelle (article 176). Elle prévoit que toute personne exerçant une activité professionnelle au Maroc y est assujettie (article 5), que les éléments imposables sont déclarés avant le 31 janvier de l'année suivant le début de l'activité (article 13), et que le numéro d'identification fiscale doit être affiché dans chaque établissement (article 14). Le mot « patente » reste employé dans le langage courant, mais le texte de loi ne l'utilise pas.
Les documents émis à l'étranger demandent une attention particulière. Si l'original n'est pas présenté, les photocopies de statuts, de procès-verbaux et de documents similaires faites à l'étranger doivent être certifiées par les autorités compétentes, sous réserve des conventions internationales ratifiées, selon la circulaire 3/W/2019.
Qui est un bénéficiaire effectif ?
Un bénéficiaire effectif est toujours une personne physique. La loi 43-05 le définit comme la personne qui détient ou contrôle in fine le client. La directive 2/W/2019, article 11, donne deux critères.
Le premier est la détention : une personne qui détient, directement ou indirectement, plus de 25 % du capital ou des droits de vote. Le second est le contrôle : une personne qui contrôle les organes de gestion ou l'assemblée des associés par d'autres moyens, par exemple au moyen d'un pacte d'associés. Si aucun des deux critères ne désigne personne, les représentants légaux sont considérés comme les bénéficiaires effectifs.
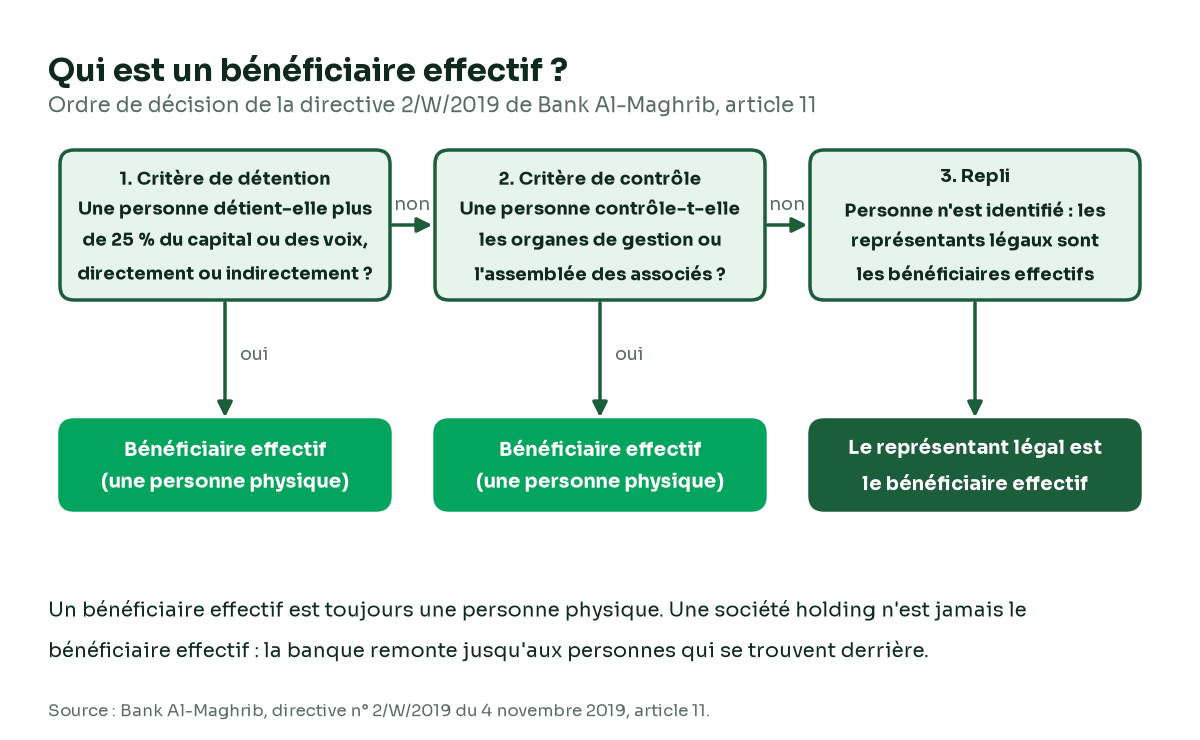
Les critères tiennent compte des participations indirectes : la présence d'une société holding dans la structure ne met donc pas fin à l'analyse, la banque remontant jusqu'aux personnes physiques qui la détiennent.
Le registre des bénéficiaires effectifs
Le Maroc tient un registre public des bénéficiaires effectifs. Sa base légale est l'article 13.3 de la loi 43-05, telle que modifiée par la loi 12-18 : un registre public des bénéficiaires effectifs des personnes morales constituées au Maroc, tenu sous l'autorité du ministère des Finances, dont la gestion peut être confiée à un organisme public. L'OMPIC le gère sur rbe.ompic.ma.
Selon la directive, une banque peut vérifier l'identité d'un bénéficiaire effectif à partir de l'extrait du registre de commerce, à condition qu'il indique les nom et prénoms, la date de naissance et le lieu de naissance, sauf si le risque est élevé ou en cas de soupçon.
Comment constituer un dossier KYB, étape par étape ?
- Demandez l'identité juridique de la société. Les banques commencent en général par l'extrait du RC et l'ICE. Vérifiez la dénomination, la forme juridique et le numéro d'immatriculation.
- Lisez les statuts. Vérifiez l'objet, le capital et la clause sur les personnes habilitées à engager la société.
- Faites correspondre le gérant. Le gérant nommé dans le procès-verbal doit correspondre à l'extrait du RC et aux statuts. Si le gérant a changé, demandez le procès-verbal et l'extrait mis à jour.
- Retracez la chaîne de détention. Construisez la chaîne depuis les associés jusqu'aux personnes physiques et appliquez les deux critères.
- Vérifiez chaque personne. Pièce d'identité en cours de validité pour les gérants et les bénéficiaires effectifs. Filtrez-les par rapport aux listes de sanctions et de personnes politiquement exposées, comme l'exige votre politique.
- Contrôlez la situation fiscale et sociale. Les banques demandent en général l'attestation fiscale et le relevé CNSS.
- Comprenez l'activité. Comparez l'objet déclaré avec ce que la société fait réellement, et demandez les états financiers.
- Consignez et planifiez. Conservez ce que vous avez vérifié, quand et par qui, pendant au moins la durée de conservation de dix ans prévue par l'article 7 de la loi 43-05, et fixez une date de revue.
La ressaisie manuelle est l'origine de nombreuses erreurs. Un cas d'un groupe bancaire, qui ne concerne pas les documents KYB, donne un ordre de grandeur.
40 %
Que regardent d'autre les banques, en dehors des documents ?
Elles examinent l'activité autant que les papiers.
La directive 2/W/2019, article 21, indique que pour les sociétés la banque recueille, auprès de sources fiables et indépendantes, l'adresse du siège social, l'objet social, le secteur et la situation financière à jour. Lorsque le risque l'exige, elle examine aussi les principaux fournisseurs ou clients et les pays où la société a exercé.
Comment vérifier que les documents sont authentiques et à jour ?
Trois contrôles :
- Date. Les banques demandent en général des documents datant de moins de 3 mois, parfois 6. C'est une pratique courante, non une obligation légale.
- Cohérence. La dénomination, la forme juridique, l'adresse, le gérant et les associés doivent concorder entre l'extrait, les statuts et les procès-verbaux.
- Source. Lorsque l'émetteur propose une vérification en ligne, utilisez-la. L'administration fiscale dispose d'une page de vérification de ses attestations.
À propos de Sahl
Chez Sahl, nous construisons des outils de vérification et de données pour les prêteurs et les banques. La page plateforme présente notre offre, la page développeurs traite de l'intégration, et la page sécurité décrit la manière dont nous protégeons les données. L'entrée en relation avec les entreprises s'inscrit dans le reste du processus de crédit : voir les emprunteurs sans historique de crédit et l'open banking au Maroc.
Cet article est une information générale, non un conseil juridique.
Que faire ensuite
Confirmez les frais et les procédures sur les sites de l'OMPIC et de l'administration fiscale.
Glossaire
- KYB : know your business, identification et vérification d'une entreprise.
- KYC : know your customer, la même chose pour une personne.
- SARL : société à responsabilité limitée.
- Statuts : le document constitutif de la société.
- Gérant : le dirigeant, une personne physique dans une SARL.
- RC : registre de commerce, tenu par l'OMPIC et les greffes des tribunaux.
- OMPIC : Office Marocain de la Propriété Industrielle et Commerciale.
- ICE : identifiant commun de l'entreprise.
- IF : identifiant fiscal.
- CNSS : Caisse Nationale de Sécurité Sociale.
- Taxe professionnelle : l'impôt local sur l'activité professionnelle qui a remplacé la patente.
- RBE : registre des bénéficiaires effectifs.
- Bénéficiaire effectif : la personne physique qui détient ou contrôle in fine une société.
- DGI : Direction Générale des Impôts, l'administration fiscale.
- RIB : relevé d'identité bancaire, les coordonnées du compte bancaire.
Questions fréquentes
Quels documents faut-il pour le KYB d'une SARL marocaine ?
Les textes de la banque centrale mentionnent l'acte constitutif, les statuts, les procès-verbaux de réunion, les pièces d'identité, le bénéficiaire effectif et l'adresse du siège social. Les banques demandent en général l'extrait du registre de commerce, l'ICE, l'identifiant fiscal, une attestation de régularité fiscale, l'affiliation à la CNSS, l'inscription à la taxe professionnelle et une attestation bancaire. C'est la pratique, non la loi.
Quelle est la différence entre KYC et KYB ?
Le KYC identifie une personne. Le KYB identifie une entreprise, sa forme juridique, les personnes habilitées à l'engager et celles qui la détiennent ou la contrôlent. Le KYB inclut le KYC de ces personnes.
Qui est le bénéficiaire effectif d'une SARL au Maroc ?
Une personne physique qui détient, directement ou indirectement, plus de 25 % du capital ou des droits de vote, ou qui contrôle la société par d'autres moyens. Si personne ne répond à ces critères, les représentants légaux sont considérés comme les bénéficiaires effectifs, selon la directive 2/W/2019 de Bank Al-Maghrib, article 11.
Existe-t-il un registre public des bénéficiaires effectifs au Maroc ?
Oui. L'article 13.3 de la loi 43-05, telle que modifiée par la loi 12-18, le crée, et l'OMPIC le gère sur rbe.ompic.ma.
Quelle ancienneté peuvent avoir les documents KYB ?
Les banques demandent en général des documents datant de moins de 3 mois, parfois 6. C'est une pratique courante, non une obligation légale, et chaque banque fixe sa propre règle.
Existe-t-il un capital minimum pour une SARL au Maroc ?
Non. L'article 46 de la loi 5-96, tel que remplacé par la loi 24-10, prévoit que les associés fixent librement le capital dans les statuts.
Les associés étrangers modifient-ils le dossier KYB ?
La circulaire 3/W/2019 prévoit que les photocopies de statuts, de procès-verbaux et de documents similaires faites à l'étranger doivent être certifiées par les autorités compétentes, sous réserve des conventions internationales ratifiées. Les critères de bénéficiaire effectif tiennent compte des participations indirectes.
Quelle est la différence entre patente et taxe professionnelle ?
La taxe professionnelle a remplacé l'ancienne patente en vertu de la loi 47-06, dont l'article 176 abroge la patente. On dit encore patente dans le langage courant.
Sources
Tous les liens ont été ouverts le 7 octobre 2026, sauf mention contraire.
Lois et réglementation, sources primaires
- Loi 43-05 relative à la lutte contre le blanchiment de capitaux, consolidée avec la loi 12-18 : articles 1, 4, 7 et 13.3.
- Circulaire 3/W/2019 de Bank Al-Maghrib (modifiant la circulaire 5/W/2017, articles 15 et 46) et directive 2/W/2019, articles 9 à 12 et 21.
- Bank Al-Maghrib, rôle dans le dispositif LBC-FT.
- Loi 5-96, version consolidée du 19 août 2021 : articles 2, 44 à 47, 50 à 52, 62, 63, 69, 70, 80, 95 et 96.
- Loi 15-95, Code de commerce, version consolidée du 19 décembre 2019 : articles 29 et 75.
- Loi 47-06 relative à la fiscalité des collectivités locales (dahir 1-07-195, Bulletin officiel n° 5584 du 6 décembre 2007), articles 5, 13, 14 et 176.
Administrations, sources primaires
- OMPIC, registre des bénéficiaires effectifs.
- DGI, service d'attestation SIMPL et page de vérification des attestations.
Pratique, non loi
- Les éléments décrits comme « les banques demandent en général » (ICE, IF, CNSS, attestation fiscale, attestation bancaire, ancienneté des documents) reposent sur la pratique, non sur un texte juridique primaire.
- KYB
- KYC
- SARL
- bénéficiaires effectifs
- Bank Al-Maghrib
- conformité